Studio Varetti - Logo

  • varettihomelibri.jpg
  • varettiinterno1.jpg
  • varettiinterno2.jpg
  • varettiinterno3.jpg
  • varettiinterno4.jpg
  • studiovarettitributario.jpg
  • varettiinterno5.jpg
  • studiovaretticontabilita.jpg

Studio Varetti

I consulenti che fanno la differenza

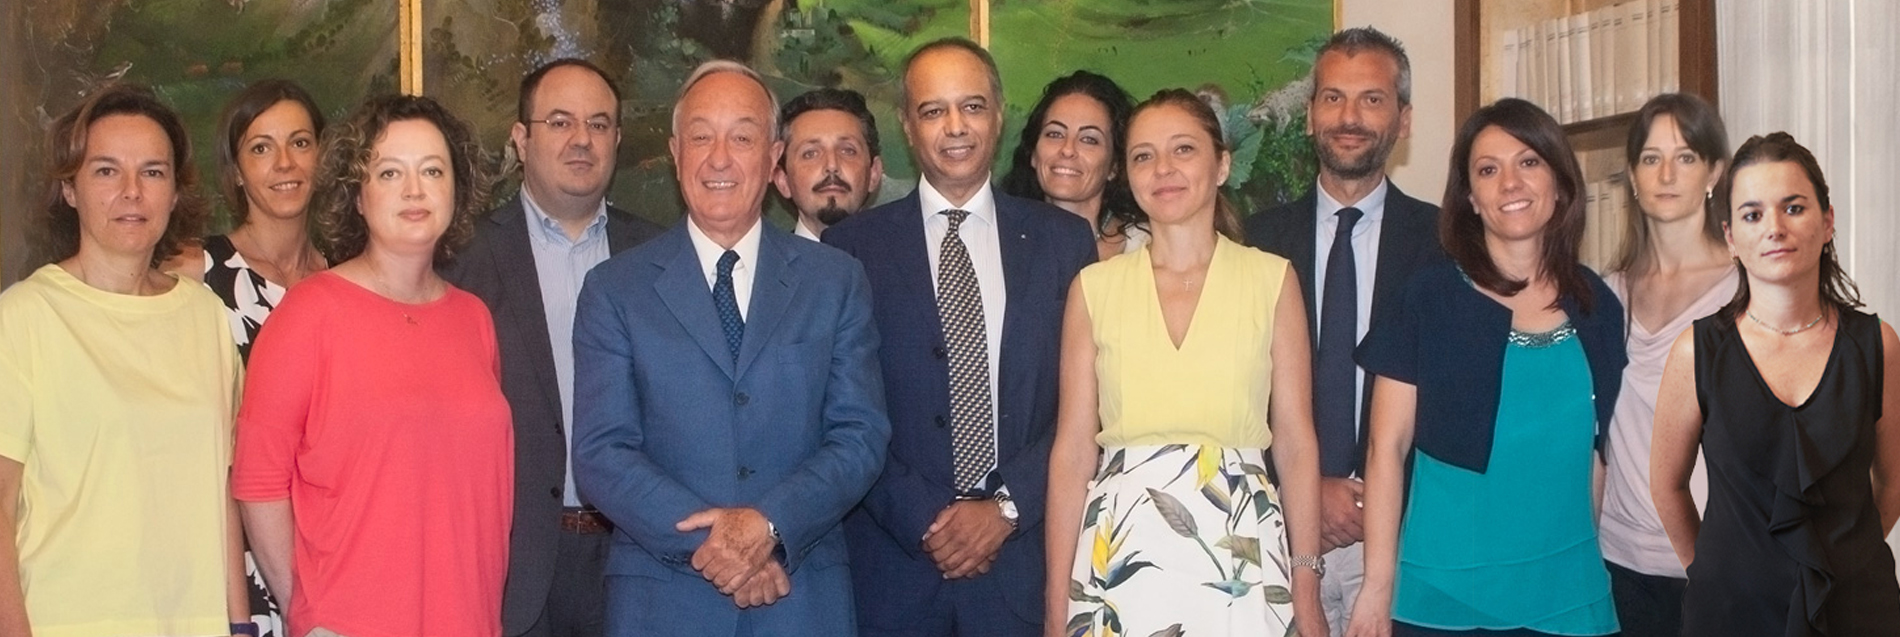
Studio Varetti Team

Qualità ed eccellenza sono i valori fondanti dello Studio Varetti 1926.

Il suo team di consulenti si caratterizza per profili professionali selezionati, capaci di spaziare in tutte le aree strategiche di gestione dell’impresa ed in grado di offrire competenze approfondite e verticalizzate in ciascuna di esse. Lo Studio Varetti conserva lo stile “artigiano” dell’attività professionale, gestisce gli aspetti legati alla salute delle imprese, alla loro crescita, anche a livello internazionale, con una particolare sensibilità verso le imprese a ristretta base sociale, curando anche gli aspetti legati ai ricambi generazionali, alla cessione ed alle aggregazioni aziendali.

Per lo Studio Varetti “qualità” significa anche far intraprendere al Cliente, ed al suo team, un percorso di crescita nella gestione dell’attività di impresa. Aumentare le competenze presenti in azienda, impostare un dialogo consapevole; offrire quindi strumenti e soluzioni, ma anche trasmettere conoscenza. Questa è la nostra convinzione.

La storia

Le origini dello Studio Varetti risalgono al lontano 1926, quando il Rag. Vittorio Varetti iniziò ad esercitare la professione fondando l’omonimo studio in Lucca, al piano terra del civico n. 2 di Piazza del Palazzo Dipinto. Una piazza che all’epoca rappresentava la “city” dove si addensavano i più importanti studi professionali: avvocati, ingegneri, tecnici, ragionieri, notai, tutti di riconosciuta e provata esperienza. E non distante, tra l’altro, vi erano le sedi dei principali istituti bancari, il Tribunale, la Camera di Commercio ed all’epoca anche la Corte d’Appello.

continua
Le persone

Alberto Varetti

Alberto Varetti

Operazioni societarie e contrattuali, Economico-finanziaria, Gestione della crisi di impresa, Valutazioni, perizie e pareri, Passaggio Generazionale e start up
Ci chiamiamo “Studio” perché di ogni caso è necessario elaborare la soluzione (problem solving), in questo processo conta molto l’esperienza che, tuttavia, deve essere attualizzata per tener conto della specificità del caso e comunque per tener conto dell’evoluzione dei modelli economici e giuridici di riferimento: tutto ciò richiede uno “Studio” approfondito.
Liban Ahmed M. Varetti

Liban Ahmed M. Varetti

Fiscale e tributaria, Revisione e vigilanza, Operazioni societarie e contrattuali, Economico-finanziaria, Gestione della crisi di impresa, Valutazioni, perizie e pareri, Passaggio Generazionale e start up
“Appassionato di tecnologia, curioso delle cose che mi circondano, amo viaggiare e confrontarmi con gli altri per ampliare le mie conoscenze. Sono un buon ascoltatore” - Laurea in Economia e Commercio (1991); Iscritto all’Albo dei Dottori Commercialisti e degli Esperti Contabili di Lucca dal 1981 e nel Registro dei Revisori Legali dal 1995
Eva Varetti

Eva Varetti

Bilancio e contabilità, Segreteria societaria
“Adoro leggere. Amo i gatti e il caffè. Non amo l’estate. Mi piace bere un aperitivo o un buon calice di vino con gli amici, il caminetto acceso d’inverno, il buon cibo e guardare un film in una giornata di pioggia. Enjoy the little things…” - Diploma di Ragioniere, perito commerciale presso Istituto Tecnico Commerciale Esedra - 1990; Iscritta al Collegio dei Ragionieri di Lucca dal 1998
Vittorio Varetti

Vittorio Varetti

Bilancio e contabilità, Fiscale e tributaria, Revisione e vigilanza, Operazioni societarie e contrattuali, Economico-finanziaria, Valutazioni, perizie e pareri
Laurea Magistrale in Economia e Commercio presso l’Università di Pisa – 2002; Iscritto all’Albo dei Dottori Commercialisti ed Esperti Contabili di Lucca dal 2006 e nel Registro dei Revisori Legali dal 2007.
Massimiliano Traggiai

Massimiliano Traggiai

Bilancio e contabilità, Fiscale e tributaria, Revisione e vigilanza, Operazioni societarie e contrattuali, Valutazioni, perizie e pareri
“Mi piace leggere, ascoltare, imparare. Sono convinto che ci sia sempre un margine di miglioramento, in tutto, e per tutti. Una frase che mi rappresenta: tra il bianco e il nero c’è sempre un grigio …. ma anche un giallo, un blu, un rosso, un verde … insomma … liberi !!” - Laurea Magistrale in Economia e Commercio presso l’Università di Pisa - 1995; Iscritto all’Albo dei Dottori Commercialisti ed Esperti Contabili di Lucca dal 2004 e nel Registro dei Revisori Legali dal 1999
Simona Della Bidia

Simona Della Bidia

Bilancio e contabilità, Fiscale e tributaria, Revisione e vigilanza, Operazioni societarie e contrattuali
Sono una persona positiva e dinamica, per me la vita è un libro di avventure da scoprire ogni giorno. Mi piace viaggiare e sognare perché per realizzare i sogni bisogna prima immaginarli” - Laurea Magistrale in Economia e Commercio presso Facoltà di Economia di Pisa - 1994; Iscritta all’Albo dei Dottori Commercialisti ed Esperti Contabili di Lucca dal 1999 e nel Registro dei Revisori Legali dal 1999
Francesca Boletto

Francesca Boletto

Bilancio e contabilità, Fiscale e tributaria, Revisione e vigilanza, Operazioni societarie e contrattuali, Valutazioni, perizie e pareri
“Lo scopo del lavoro è quello di guadagnarsi il tempo libero (Aristotele) ….adoro viaggiare e praticare sport all’aria aperta…sci, golf, trekking vela” - Laurea Magistrale in Economia e Commercio presso Facoltà di Economia di Pisa - 1999; Iscritta all’Albo dei Dottori Commercialisti ed Esperti Contabili di Lucca dal 2003 e nel Registro dei Revisori Legali dal 2003
Francesca Galgani

Francesca Galgani

Bilancio e contabilità, Fiscale e tributaria, Revisione e vigilanza, Operazioni societarie e contrattuali
“In medio stat virtus” cerco l’equilibrio in ogni situazione, anche se in realtà non so se sia un difetto o un pregio. Ritengo la pazienza una grande virtù. Quando mi pongo un obiettivo cerco di raggiungerlo con tutte le mie forze.” - Laurea Magistrale in Economia e Commercio presso Facoltà di Economia di Pisa - 2004 Iscritta all’Albo dei Dottori Commercialisti ed Esperti Contabili di Lucca dal 2012 e nel Registro dei Revisori Legali dal 2012
Elenia Castellacci

Elenia Castellacci

Revisione e vigilanza, Economico-finanziaria
“Sono una persona solare, curiosa, determinata, mi piace parlare, apprendere e capire cose nuove. Sono testarda. Amo stare in mezzo alla natura, sentire gli odori, ascoltare i silenzi del niente lontano da tutto, osservare gli animali. Ho una grande passione per i cavalli” - Laurea Magistrale in Economia e Commercio presso Facoltà di Economia di Pisa - 2002
Federico Davini

Federico Davini

Economico-finanziaria, Valutazioni, perizie e pareri, Passaggio Generazionale e start up
“Virtute duce, comite fortuna. Cicerone. Nel lavoro e nella vita per cambiare il mondo è importante avere pazienza, passione, principi morali e fortuna perché ogni grande sogno comincia con un sognatore” - Laurea Magistrale in Ingegneria Informatica presso Facoltà di Ingegneria di Pisa – 2006; Iscritto all’Albo degli Ingegneri di Lucca dal 2014
Ilaria Giannelli

Ilaria Giannelli

Fiscale e tributaria, Gestione della crisi di impresa
“Gli altri mi ritengono una persona affidabile… io cerco di fare il possibile per esserlo. Cerco di vedere il lato positivo delle cose e di sorridere sempre… perché un sorriso non costa niente e può migliorare la giornata di chi ci circonda” - Laurea triennale in Economia e Commercio presso l’Università degli Studi di Pisa; Laurea specialista in Strategie e Governo dell’Azienda presso l’Università degli Studi di Pisa - 2010; Iscritta all’Albo dei Dottori Commercialisti ed Esperti Contabili di Lucca dal 2015 e nel Registro dei Revisori Legali dal 2015
Rosalba Fiori

Rosalba Fiori

Bilancio e contabilità, Segreteria societaria
“Il mio tempo libero lo dedico quasi interamente alla mia grande passione…. Ossia l’amore per gli animali e la vita all’aria aperta. Adoro fare passeggiate a cavallo con gli amici e mi ritengo fortunata di vivere in un piccolo paesino della Garfagnana dove nel tempo libero posso trovare tutto quello di cui ho bisogno per ricaricare le energie” - Diploma di Ragioniere, perito commerciale e programmatore presso ITC “F. Carrara” - 2000
Barbara Corallo

Barbara Corallo

Segreteria societaria
“Mi ritengo una persona affidabile e attenta. Mi piace la tecnologia. Adoro il mare in tutte le sue sfumature” Diploma di tecnico della gestione aziendale e Tecnico della piccola e media impresa presso I.S.I Sandro Pertini – 2004peratore Informatico e Tecnico della Gestione Multimediale - Tecnico della Gestione Aziendale presso I.S.I. Sandro Pertini - 2007

Aree di consulenza

Studio Varetti - Bilancio e contabilità

Bilancio e contabilità

L’assistenza alla formazione del bilancio e la consulenza contabile sono tra le prime attività dello Studio.

Le competenze dello Studio in tale ambito di attività consentono di assistere sia singole aziende che gruppi societari operanti a livello nazionale o internazionale, gestendo l’applicazione sia dei principi contabili nazionali che di quelli internazionali IAS/IFRS.

Eva Varetti, Vittorio Varetti, Simona Della Bidia, Massimiliano Traggiai, Francesca Boletto, Francesca Galgani, Rosalba Fiori

Tutti i servizi
Studio Varetti - Segreteria societaria

Segreteria societaria

Lo Studio assicura una corretta gestione dei libri sociali e delle formalità relative sia alle assemblee dei soci che alle adunanze del consiglio di amministrazione di società di capitali. Fornisce inoltre una assistenza completa negli adempimenti e nell'espletamento di tutte le formalità presso il Registro delle Imprese.

Lo Studio presta inoltre servizi di domiciliazione della sede legale curando con particolare attenzione la gestione degli atti, della corrisponenza e delle notifiche ricevute dai clienti domiciliati. 

Eva Varetti, Rosalba Fiori, Barbara Corallo

Tutti i servizi
Studio Varetti - Fiscale e tributaria

Fiscale e tributaria

Lo Studio vanta una vasta esperienza nel campo tributario e presta assistenza e consulenza fiscale relativamente all'imposizione diretta, indiretta, sostitutiva (IRPEG, IRAP, IRPEF, IVA, Capital gain, ecc), al transfer price, alle problematiche fiscali agevolative, alla pianificazione fiscale, nonchè agli aspetti di fiscalità internazionale.

Svolge inoltre attività di patrocinio tributario in favore dei contribuenti mettendo a disposizione dei propri clienti competenze altamente specializzate nell’ambito del contenzioso tributario.

Lo Studio offre infine soluzioni operative alle problematiche degli obblighi dichiarativi sia per le persone fisiche che per le persone giuridiche.

Vittorio Varetti, Liban Ahmed M. Varetti, Simona Della Bidia, Massimiliano Traggiai, Francesca Boletto, Francesca Galgani, Ilaria Giannelli

Tutti i servizi
Studio Varetti - Revisione e vigilanza

Revisione e vigilanza

I Professionisti dello Studio iscritti nel Registro dei Revisori Legali dei Conti, nel rispetto dei principi di indipendenza, assumono cariche di Sindaco in Collegi Sindacali e/o di Revisore legale dei conti. Ricoprono altresì ruoli di componente dell’Organo di Vigilanza previsto dal Decreto Legislativo n.231/2001, vigilando sull’adozione e sul funzionamento dei modelli di organizzazione di gestione e controllo.

All’interno dello Studio sono altresì presenti skill professionali funzionali ai ruoli di: revisione amministrativa e contabile,  ispezione e froud audit, riordino della contabilità, accertamento dell’attendibilità dei bilanci, didue-diligence e di rendicontazione ai fini della erogazione e dell’accertamento di contributi e/o finanziamenti pubblici, statali e comunitari.

Vittorio Varetti, Liban Ahmed M. Varetti, Simona Della Bidia, Massimiliano Traggiai, Francesca Boletto, Francesca Galgani, Elenia Castellacci

Tutti i servizi
Studio Varetti - Operazioni societarie e contrattuali

Operazioni societarie e contrattuali

La capacità di comprensione e conoscenza delle dinamiche di impresa e l’esperienza professionale fanno sì che lo Studio Varetti possa affiancare il Cliente lungo tutto il ciclo di vita dell’azienda; dalla fase della sua costituzione ed in tutte le successive fasi di evoluzione, imposte dalla dinamicità del mercato in cui essa opera, comprese quelle di mutamento nella vita e nelle relazioni tra i soci.

Lo Studio affianca gli organi sociali nel processo di gestione e formalizzazione di tutti gli atti societari che caratterizzano la vita dei propri  Clienti, siano essi di carattere orinario che straordinario.

La consulenza offerta spazia dalla impostazione e gestione degli aspetti contrattuali con terze parti e tra i soci, a quelli legati alla struttura organizzativa e societaria, anche di gruppo, comprendendo anche lo studio, la pianificazione e l’implementazione di operazioni di finanza straordinaria e di internazionalizzazione d’impresa.

Vittorio Varetti, Liban Ahmed M. Varetti, Simona Della Bidia, Massimiliano Traggiai, Francesca Boletto, Francesca Galgani, Alberto Varetti

Tutti i servizi
Studio Varetti - Economico-finanziaria

Economico-finanziaria

La valutazione degli investimenti potenziali, il monitoraggio dell’andamento di quelli già realizzati, la lettura e l’interpretazione corretta dei dati contabili, di quelli extracontabili, di bilancio e finanziari, sono attività che forniscono valore nella gestione di una impresa e che lo Studio Varetti eroga con competenza e professionalità ai propri Clienti.

Queste, unitamente alla capacità ed alla opportunità di utilizzare strumenti ed approcci metodologici che danno certezza alla “lettura” della gestione aziendale, consentono all'imprenditore di agire consapevolmente ed in modo tempestivo.

Tale approccio consente di ottimizzare i rapporti con il sistema bancario e/o con gli investitori in un’ottica improntata alla gestione preventiva delle criticità piuttosto che al riassetto delle posizioni, che pure possono essere oggetto di assistenza e consulenza da parte dello Studio.

Vittorio Varetti, Liban Ahmed M. Varetti, Elenia Castellacci, Federico Davini, Alberto Varetti

Tutti i servizi
Studio Varetti - Gestione della crisi di impresa

Gestione della crisi di impresa

Le multidisciplinarità presenti all’interno dello Studio Varetti consentono di creare team di lavoro ad hoc per affrontare anche la gestione delle fasi più critiche della vita aziendale.

Lo Studio può assumere il ruolo di Advisor Finanziario e/o Contabile nella negoziazione di soluzioni per superare lo stato di crisi temporaneo dei Clienti, nonché predisporre e realizzare piani di risanamento, ristrutturazione e di concordato; nonché espletare le attività di attestazione.

Nell’assistenza professionale viene garantita, una chiara identificazione delle potenziali responsabilità delle figure apicali sia nella fase di gestione della crisi di impresa sia nelle fasi di progettazione che di implementazione di tutte le operazioni conseguenti; e viene fornita la necessaria assistenza nella gestione dei rapporti con gli organi della procedura nell’ambito delle procedure concorsuali.

Liban Ahmed M. Varetti, Ilaria Giannelli, Alberto Varetti

Tutti i servizi
Studio Varetti - Valutazioni, perizie e pareri

Valutazioni, perizie e pareri

Lo Studio Varetti tramite i propri professionisti svolge attività di redazione di relazioni e perizie di stima aventi ad oggetto la valutazione di singoli beni, di diritti, di aziende o rami d’azienda, di patrimoni, di partecipazioni sociali.

Le attività di valutazione e peritali possono trovare compimento sia in occasione di operazioni societarie straordinarie (fusioni, conferimenti, scorpori, etc.) che nella veste di consulente tecnico, in procedure giudiziarie e stragiudiziarie, così come anche nell’ambito di attestazioni sui piani di ristrutturazione e risanamento aziendale.

Lo Studio con i propri professionisti redige altresì pareri tecnici su tematiche di natura contabile, societaria e fiscale inerenti questioni di particolare complessità e rilevanza.

Vittorio Varetti, Liban Ahmed M. Varetti, Massimiliano Traggiai, Francesca Boletto, Federico Davini, Alberto Varetti

Tutti i servizi
Studio Varetti - Passaggio Generazionale e start up

Passaggio Generazionale e start up

Lo Studio Varetti riveste un ruolo attivo nello spiegare gli strumenti giuridici a disposizione per affrontare il delicato processo del passaggio generazionale, ed anche per far comprendere alle imprese familiari l’importanza di affrontarlo con anticipo. E’ necessario prepararsi per tempo, partendo quando ancora non serve, salvaguardando una gestione consapevole e la continuità operativa dell'azienda.

Obbiettivo dell'azione dello Studio è quello di creare le condizioni ideali per favorire il passaggio generazionale mantenendo la coesione e l’armonia della famiglia, facendo condividere il rispetto di regole chiare, anticipando l’insorgere dei conflitti e facilitando la convergenza strategica sulle decisioni chiave, in modo da spianare la strada alle soluzioni organizzative più adatte per mantenere la competitività dell'azienda nel tempo.

Lo Studio garantisce una visione imparziale, lucidità di giudizio, una mediazione esterna; elementi preziosi per mantenere il focus sulle realtà oggettive quando soggettività, emozioni e sentimenti rischiano di offuscare o rallentare il processo decisionale.

Fornisce inoltre un supporto formativo e di tutoraggio al Successore, sia nella fase di pianificazione che in quella dell’effettivo ingresso nella conduzione dell’impresa affinché sviluppi al meglio le abilità necessarie di carattere tencico-manageriale-relazionale.


START UP

Le startup sono la linfa vitale per l’ecosistema industriale e manifatturiero del territorio, rappresentano il futuro sotto forma di energia potenziale che deve essere plasmata e indirizzata per non essere dispersa.

Lo Studio affianca gli startupper nel processo di sviluppo dell’idea imprenditoriale, nello sviluppo del business model, nella creazione del business plan, nella ricerca di capitali presso tutti gli attori della filiera dell’innovazione. Questo anche grazie al suo network con i principali fondi di Venture Capital, Seed Capital, Business Angel, Acceleratori, Incubatori e soprattutto con le più importanti realtà industriali e di servizi, dove la startup può non solo trovare i fondi per la crescita ma può validare le proprie assumption e le proprie metriche.

Al di sopra di tutto, in ogni caso, i fondatori sono affiancati nel team building, nell’apprendimento dei processi manageriali aziendali, nell’acquisizione di leadership e nella gestione della complessità quotidiana, essendo per la maggior parte alla prima esperienza imprenditoriale. Sono questi infatti gli elementi che contribuiscono a definire il successo della startup più dell’idea stessa, perché come diceva Thomas Edison: “Genius is 1% inspiration and 99% perspiration”.

Liban Ahmed M. Varetti, Federico Davini, Alberto Varetti

Tutti i servizi

Novità fiscali

Il carovita si mangia i bonus: agevolazioni ferme, prezzi su

fonte: Il Sole 24 Ore - di: D.Aquaro,C.Dell'Oste,M.Finizio leggi tutto
Dall'analisi di 50 agevolazioni più usate emerge che l'inflazione finisce per mangiarsi una parte dei bonus. Per le 28 misure di carattere fiscale i limiti di legge sono mediamente fermi da 16 anni, mentre per i 22 aiuti legati all'Isee la 'anzianità' di soglie e importi è poco superiore ai cinque anni. Il Sole 24 Ore del Lunedì ha calcolato quanto l'inflazione maturata nei diversi settori economici abbia abbattuto il potere d'acquisto delle somme agevolate. Ad esempio, la detrazione del 19% per gli affitti degli studenti fuori sede si applica su un massimale di 2.633 euro, fermo dal 2017. Da allora, però, i canoni sono saliti del 33,5%. Anche la carta 'Dedicata a te', in soli 3 anni ha subìto l'impatto dell'inflazione sugli alimentari: i 500 euro che vengono caricati in questi giorni, per mantenere lo stesso potere d'acquisto che avevano all'inizio del 2023, dovrebbero essere 555.

Nel commercio l'Iva sale del 6,2% e amplifica l'effetto inflazione

fonte: Il Sole 24 Ore - di: Dario Aquaro, Cristiano Dell'Oste leggi tutto
Rispetto ad un anno fa l'Iva cresce del 3,9%: da 116,2 miliardi a 120,7 miliardi. Un salto di 4,5 miliardi - spiega il Documento programmatico di bilancio - 'sostenuto sia dalla tenuta dei consumi sia dall'effetto nominale derivante dall'incremento dei prezzi osservato negli ultimi mesi'. Il Governo sembra intenzionato ad usare parte dell'extragettito dell'imposta generato dall'aumento dei prezzi per finanziare misure a sostegno di famiglie e imprese. Come anticipato nel 2026 gli incassi di maggior Iva ammontano a 4,5 miliardi, di cui 3,3 miliardi derivanti da scambi interni. Parte di queste maggiori entrate sono state utilizzate per ridurre le accise sui carburanti. Quanto all'Iva sugli scambi interni, la crescita è particolarmente rilevante nel commercio, a fronte di incrementi più contenuti nei servizi privati e nell'industria. Dal 2021 al 2025 il gettito Iva è cresciuto in tutti principali Paesi europei ma l'Italia ha sempre presentato numeri inferiori di quasi due punti rispetto alla media europea.

Bonus mamma 2026 ai nastri di partenza per 650 mila lavoratrici

fonte: Il Sole 24 Ore - di: Valentina Melis leggi tutto
Alla fine di ottobre l'Inps aprirà la piattaforma telematica che consentirà di presentare le domande per il bonus mamma 2026. Il sostegno economico rivolto alle lavoratrici dipendenti e autonome con almeno due figli e un reddito da lavoro fino a 40 mila euro, ammonta a 720 euro annui. L'Istituto nazionale di previdenza verserà l'assegno, in un'unica soluzione, a dicembre. Lo scorso anno ne hanno beneficiato il 6% delle occupate. Non va invece richiesto l'altro sostegno, ovvero lo sgravio contributivo da 3 mila euro all'anno, previsto per il triennio 2024-2026 e destinato alle lavoratrici dipendenti a tempo indeterminato madri di almeno tre figli. Questa agevolazione prescinde dal reddito ed è riconosciuta direttamente in busta paga dal datore di lavoro fino al prossimo mese di dicembre.

Il forfait cattura legali e psicologi: sette su dieci scelgono la flat tax

fonte: Il Sole 24 Ore - di: Cristiano Dell'Oste, Valentina Maglione leggi tutto
La flat tax conquista i professionisti. I dati dicono che sono 155 mila (su 233 mila) gli avvocati che hanno fatto questa scelta. Gli architetti sono 70 mila (su 92 mila complessivi). Gli psicologi quasi 73 mila (su 87 mila). Si tratta di percentuali che vanno dal 66 al 75% e confermano la diffusione di questo regime. Che si tratti di numeri importanti lo prova il fatto che considerando tutti i titolari di partita Iva, compresi i non professionisti, gli aderenti al regime agevolato sono il 52%. Iin alcuni ambiti professionali, comunque, prevalgono i contribuenti in regime ordinario: più della metà dei commercialisti e dei consulenti del lavoro presenta gli ISA, le pagelle fiscali da cui sono esonerati i forfettari. E lo stesso accade tra i medici. Una delle ragioni principali di queste differenze tra categorie è il limite massimo di ricavi e compensi per il forfettario, oggi fissato a 85 mila euro annui. Dove il fatturato è mediamente più alto, gli aderenti alla flat tax sono meno numerosi.

Comuni, per la rottamazione domande entro il 15 dicembre

fonte: Il Sole 24 Ore - Norme e Trib. - di: Luigi Lovecchio leggi tutto
Dal 16 ottobre chi ha pendenze con i Comuni che hanno aderito alla rottamazione quinquies può inviare domanda di adesione all'Agenzia delle Entrate-Riscossione. La nuova sanatoria riguarda tutti gli affidamenti eseguiti dalle amministrazioni locali entro la fine del 2023, con la sola eccezione delle somme derivanti da sentenze di condanna della Corte dei conti. Vi rientrano, pertanto, gli accertamenti e le cartelle aventi a oggetto entrate tributarie e anche non tributarie. Pensiamo alle multe comminate dalla polizia locale. Fino al 15 ottobre l'Agenzia ha messo a disposizione dei debitori interessati l'elenco delle partite che possono potenzialmente fruire dei benefici di legge. Questi consistono nell'azzeramento di tutte le somme aggiuntive rispetto alla sorte capitale con eccezione delle spese di notifica e delle spese per le procedure esecutive (pignoramenti).

Reverse charge in edilizia all'esame del codice Ateco

fonte: Il Sole 24 Ore - Norme e Trib. - di: Luca De Stefani leggi tutto
Per individuare le attività comprese nella sezione F (Costruzioni) ai fini del reverse charge soggettivo, applicato alle prestazioni di servizi diverse da quelle della lettera a-ter), dal 1°aprile 2025, si deve utilizzare la nuova classificazione delle attività Ateco 2025 e non più quella Ateco 2007 (aggiornata nel 2022). Per verificare se le parti operino nel settore edile va considerata la sezione F della tabella Ateco vigente in quel momento. Quindi, da aprile 2025, si deve utilizzare la tabella Ateco 2025, la quale non comprende più nella sezione F, ad esempio: le prestazioni di restauro di edifici storici e le attività di pulizia a vapore, sabbiatura e attività simili per pareti esterne di edifici. Di conseguenza, anche se entrambe le parti del subappalto o del contratto d'opera svolgono queste attività, il reverse charge soggettivo non è più applicabile a partire dalle operazioni effettuate dal 1°aprile 2025.

Attività di ricerca documentata: il tax credit è sempre 'esistente'

fonte: Il Sole 24 Ore - Norme e Trib. - di: Gennaro Nunziato leggi tutto
La Corte di giustizia tributaria di I grado di Reggio Calabria, con la sentenza n. 5021 dello scorso 24 settembre, affronta una delle questioni più controverse del contenzioso sui crediti d'imposta per ricerca e sviluppo: il confine tra credito inesistente e non spettante, con effetti rilevanti sul termine di decadenza dell'azione di recupero. Il caso analizzato dai giudici tributari nasce dall'impugnazione di un atto di recupero emesso in relazione a un credito R&S maturato nel 2015 e utilizzato in compensazione nel 2016; il progetto era incentrato su attività sperimentali relative a materiali innovativi per pavimentazioni. L'Agenzia delle Entrate qualifica il credito come inesistente, sostenendo il difetto dei presupposti sostanziali dell'agevolazione, la non innovatività del progetto e l'insufficienza della documentazione prodotta.

Redditi: quadro RU incrociato con F24, dati Mimit e Gse

fonte: Il Sole 24 Ore - Norme e Trib. - di: Alessandra Caputo leggi tutto
Le istruzioni al modello Redditi 2026 confermano l'impianto del quadro RU: ogni credito d'imposta agevolativo va esposto in un modulo autonomo, identificato dal proprio codice, con i dati di maturazione, utilizzo, cessione e residuo. La struttura resta quella dello scorso anno. Le novità riguardano i singoli crediti. La scadenza per l'invio delle dichiarazioni è prevista per il 31 ottobre ma cadendo di sabato, i soggetti solari devono trasmettere il modello entro lunedì 2 novembre. Il quadro RU non è un semplice riepilogo: i suoi dati vengono incrociati con gli F24, con le comunicazioni al Mimit o al Gse e, per gli aiuti di Stato, con il prospetto del quadro RS. Salvo diversamente previsto, i crediti d'imposta possono essere usati entro il limite di 250 mila euro. L'ammontare eccedente riportato in avanti ed è compensabile per l'intero importo residuo a partire dal terzo anno successivo a quello in cui si genera l'eccedenza.

Cpb 2026-27, vantaggi potenziati per spingere i rinnovi last-minute

fonte: Il Sole 24 Ore - Norme e Trib. - di: Lorenzo Pegorin leggi tutto
Restano circa dieci giorni di tempo per effettuare la scelta del concordato preventivo biennale. Chi finora non ha deciso di rinnovare il patto con il Fisco già effettuato per il 2024-2025 potrebbe ripensarci alla luce dei benefici previsti dal decreto Omnibus. Benefici commentati nell'ampia circolare dell'Agenzia delle Entrate n. 8/E/2026. Tra i vantaggi figurano le soglie più elevate per compensazioni e rimborsi Iva senza visto, la riduzione anticipata dei termini da accertamento, l'esclusione della maggiorazione degli acconti e la possibilità di rateizzare senza interessi le imposte dichiarative. La misura di maggior rilievo resta la sanatoria 2020-2023: il 'ravvedimento speciale' riservato ai soli rinnovi, con imposta sostitutiva graduata in base al punteggio Isa e versamento dal 1°gennaio al 15 marzo 2027. Dallo scorso 27 settembre l'Agenzia delle Entrate ha precaricato una serie di dati dei singoli contribuenti, per consentire loro un'analisi puntuale sulla posizione personale, finalizzata a una possibile adesione.

Bilanci abbreviati da completare se le informazioni base non bastano

fonte: Il Sole 24 Ore - Norme e Trib. - di: Ivan Demuro leggi tutto
Con la sentenza dello scorso 20 luglio n. 4431 il Tribunale di Torino ha ribadito che il bilancio abbreviato non esonera dall'obbligo di rispettare la chiarezza, la veridicità e la correttezza. E se le informazioni minime di legge non bastano per una rappresentazione intellegibile e completa della situazione patrimoniale finanziaria, gli amministratori sono tenuti a fornire le informazioni complementari che potrebbero portare alla stesura del bilancio ordinario. Pure il Tribunale di Roma, con la sentenza 14 gennaio 2026 n. 659, si è espresso in ugual modo. La giurisprudenza ha anche chiarito che la mancanza di queste informazioni determina la nullità della delibera di approvazione (Tribunale di Ancona, 3 febbraio 2026 n. 246 e Tribunale di Roma, 12 gennaio 2026 n. 505). Agli amministratori il compito di verificare che le informazioni minime siano sufficienti.

Tasse, istituire il trust non basta

fonte: Italia Oggi - di: Alessandro Lattanzi leggi tutto
Con l'ordinanza dello scorso 12 ottobre n. 26643 la Cassazione ha indicato il proprio orientamento in merito all'imposta sulle successioni e donazioni. Tale imposta proporzionale richiede il trasferimento effettivo di ricchezza e arricchimento stabile del beneficiario. L'imposta di donazione o successione si applica, infatti, all'attribuzione finale al beneficiario. Il passaggio al trustee è, quindi, neutro, poiché egli gestisce i beni in funzione delle finalità previste dall'atto istitutivo del trust. Secondo la Corte, la mera istituzione del vincolo e il conferimento dei beni al trustee non integrano, di regola, un trasferimento imponibile ai fini dell'imposta sulle successioni e donazioni. Il prelievo proporzionale presuppone la generazione di un arricchimento effettivo, stabile e gratuito del beneficiario.

Liti tributarie, svolta sui ristori

fonte: Italia Oggi - di: Jennifer Fuccella leggi tutto
A seguito della sentenza Grassucci e altri contro l'Italia dello scorso 7 ottobre, Strasburgo apre la strada dell'equa riparazione prevista dalla legge Pinto nei processi fiscali lunghi. La sentenza in parola ha riconosciuto natura penale alle sanzioni tributarie in causa, condannando l'Italia per la durata dei processi. I giudici hanno inoltre giudicato non effettivo il rimedio interno. Ora la questione passa ai giudici di legittimità. In attesa di un cambio di rotta, la domanda di indennizzo si può già presentare, entro sei mesi dalla decisione definitiva oppure a processo pendente, quando la durata ragionevole è stata superata. L'esito, però, non è scontato e la domanda va fondata espressamente sul principio della sentenza. Per i processi che termineranno dopo la sentenza definitiva, invece, il passaggio in Italia sarà obbligatorio: prima di ricorrere a Strasburgo il contribuente dovrà chiedere l'indennizzo con la legge Pinto.

Riqualificazione fiscale limitata

fonte: Italia Oggi - di: Benito Fuoco leggi tutto
Il Fisco può procedere alla riqualificazione dell'atto solo sulla base del contenuto testuale e degli effetti giuridici dell'atto stesso, senza ricorrere a elementi extratestuali o atti collegati. Ad evidenziarlo è la Corte di cassazione, sezione tributaria, con l'ordinanza n. 25213 del 10 settembre scorso, con la quale ha ribadito il perimetro applicativo dell'articolo 20 del Dpr n. 131/1986, Tur. (Testo unico dell'imposta di registro). Il principio di diritto enunciato stabilisce, inoltre, che la funzione antielusiva resta invece disciplinata in via esclusiva dall'articolo 10-bis della legge n. 212/2000 che costituisce l'unico strumento a disposizione del Fisco per sindacare operazioni ritenute abusive. Il caso finito sul tavolo dei giudici di legittimità riguarda una complessa operazione negoziale relativa a impianti eolici e fotovoltaici, nell'ambito della quale le parti avevano intrecciato contratti di locazione, costituzione di servitù e diritti reali di superficie.

Prima casa, paletti all'esenzione

fonte: Italia Oggi - di: Sergio Trovato leggi tutto
La Cassazione tributaria, con l'ordinanza n. 25004 dello scorso 4 settembre, ha chiarito che l'esenzione Imu per la prima casa può essere riconosciuta solo per un immobile. Non si ha diritto al beneficio se il contribuente utilizza, di fatto, due o più immobili come abitazione principale. Secondo la Corte l'esenzione 'spetta in relazione a un'unica unità immobiliare destinata ad abitazione principale, in virtù del tenore letterale dell'articolo 13, comma 2, del Dl n. 201/2011, convertito in legge n. 214/2011', e 'non può essere estesa, in considerazione della natura di stretta interpretazione delle norme di agevolazione, a tutela di ulteriori unità immobiliari contigue, di fatto unificate e utilizzate anch'esse come abitazione principale'.

Area Riservata

Contatti

Studio Varetti

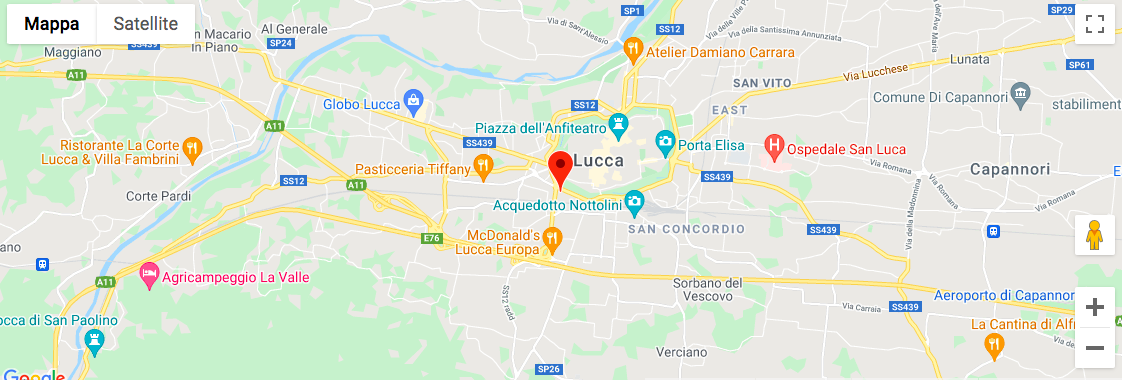
Viale G.Carducci 385/407 - 55100 Lucca (Italy)
Email

info@studiovaretti.it

Contatti

+39 0583 418272 | +39 0583 418466

+39 0583 418275 | +39 0583 418229

Ho preso visione dell’informativa sul trattamento dei dati personali